Empieza por el significado de la acción contada
Antes de leer un CPA, identifica la acción que aparece en el denominador. Puede ser una compra, una solicitud de contacto u otro evento configurado como conversión. El nombre de la columna no convierte esas acciones en clientes: necesitas saber qué ocurrió en el negocio después del evento registrado.
Si una campaña optimiza para formularios enviados, el coste por conversión corresponde a ese resultado publicitario. Algunas solicitudes pueden estar repetidas, otras quedar fuera del alcance del servicio y otras no llegar nunca a una conversación. La plataforma no puede convertir todos esos contactos en ventas solo porque el informe muestra una conversión.
Cuando la acción es una compra, confirma también si estás contando pedidos o compradores únicos. Un cliente que compra dos veces puede generar dos acciones, pero sigue siendo un solo cliente. Para medir adquisición, también interesa entender si ya había comprado anteriormente.
Utiliza nombres explícitos en el informe, como coste por solicitud de contacto o coste publicitario por primera compra confirmada. Esa precisión evita discusiones en las que marketing y ventas parecen discrepar sobre resultados, cuando simplemente utilizan la misma palabra para etapas diferentes.
Para preparar el siguiente paso, consulta Generación de leads para empresas de servicios.
Define el alcance del CAC antes de calcularlo
Un CAC operativo útil divide los costes de adquisición definidos entre el número de nuevos clientes correspondiente. Ese alcance puede incluir publicidad, producción, herramientas, trabajo comercial y comisiones. Mantén la regla visible y consistente, separando los costes de adquisición de los de prestar el servicio o atender a clientes ya existentes.
No hay ventaja en presentar una cifra aparentemente completa si no sabes cómo se construyó. Si una persona dedica parte del mes a vender y otra parte a gestionar proyectos, registra el criterio utilizado para repartir su coste. Una estimación reconocida es más útil que una precisión inventada al céntimo.
También puedes mantener dos lecturas: coste de adquisición solo en publicidad y coste de adquisición con el esfuerzo comercial relevante. La primera ayuda a seguir las campañas; la segunda acerca la decisión a la operación. Dales nombres diferentes para que una mejora en un informe no oculte trabajo añadido en otro departamento.
El mismo cuidado se aplica a agencias, contenidos y herramientas compartidas. Elige un criterio razonable de asignación y mantén una nota sobre sus limitaciones. El objetivo es comparar decisiones a lo largo del tiempo, sin cambiar silenciosamente la frontera de los costes para mejorar el resultado presentado.
Sigue un ejemplo del formulario al cliente
En un ejemplo hipotético, una campaña gasta 1.000 euros y recibe 100 solicitudes de contacto. El coste publicitario por solicitud es de diez euros. Si diez contactos se convierten en clientes nuevos, la publicidad costó cien euros por cliente; añadir costes comerciales vuelve a modificar el valor que debes utilizar para decidir.
Supongamos que el trabajo de cualificación, reuniones y propuestas asociado a esos contactos representa otros 600 euros. Considerando solo estas dos partidas, el coste de adquisición observado es de 160 euros por nuevo cliente: 1.600 dividido entre diez. Los diez euros del primer informe siguen siendo correctos, pero responden a una pregunta muy distinta.
Ahora imagina que otra campaña genera menos contactos con la misma inversión, pero produce el mismo número de clientes con menos reuniones improductivas. El coste por contacto puede parecer peor mientras mejora el coste completo de adquisición. Esa posibilidad justifica supervisar calidad y esfuerzo, en lugar de premiar automáticamente el mayor volumen de formularios.
El ejemplo no proporciona un límite aceptable para tu negocio. Ese límite depende de la contribución de los contratos, la retención y el tiempo necesario para recuperar la inversión. Ahí entra el razonamiento sobre cuánto puedes pagar por un lead.
Respeta el tiempo entre captar y cerrar
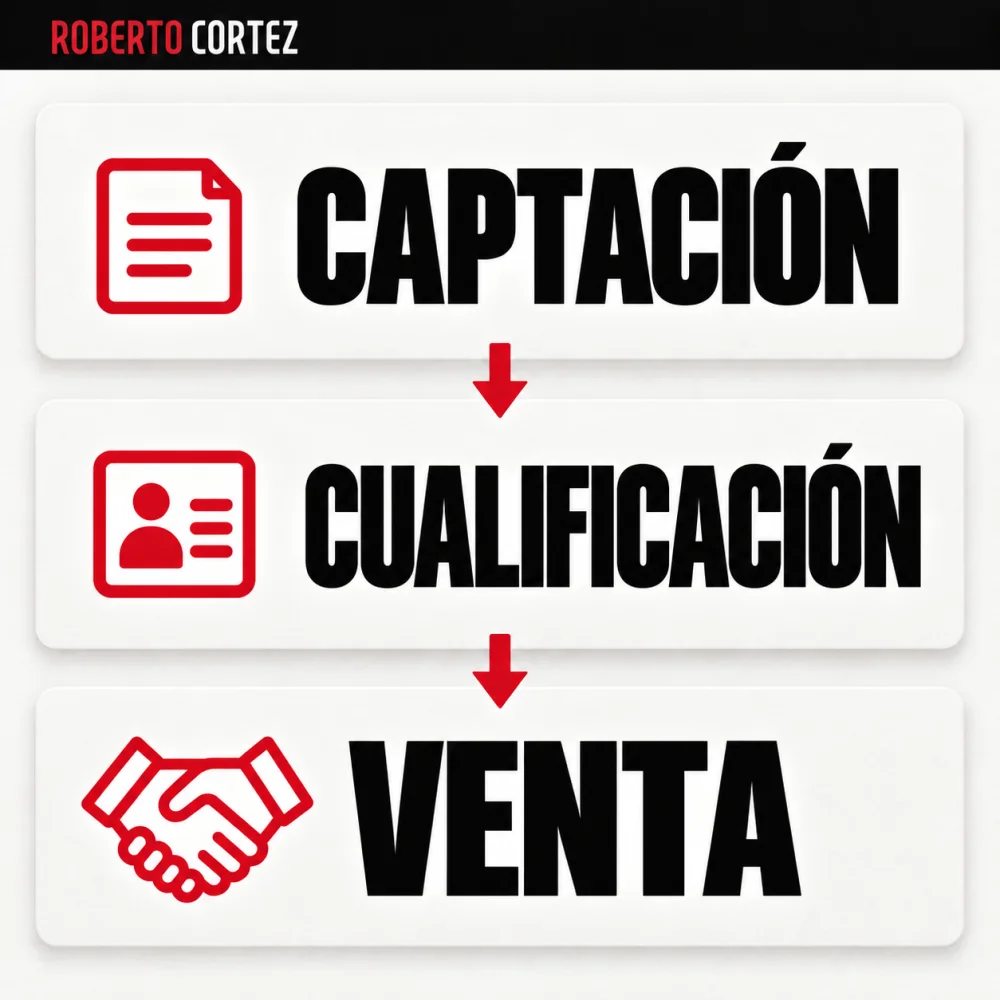
Los costes de hoy pueden generar clientes más adelante, especialmente en servicios con varias conversaciones antes de la decisión. Comparar todo el gasto de un mes con los clientes de ese mismo mes puede mezclar generaciones distintas de oportunidades. Sigue también grupos de contactos según su fecha de entrada y evolución posterior.
Imagina que refuerzas la publicidad al final del mes y las propuestas tardan unas semanas en cerrarse. El CAC mensual puede subir antes de que esas oportunidades tengan tiempo de producir clientes. Concluir de inmediato que la campaña empeoró sería ignorar una parte conocida del proceso comercial.
También ocurre lo contrario: un mes con poco gasto puede beneficiarse de oportunidades abiertas anteriormente y parecer extraordinario. Mantén la visión mensual para supervisar el esfuerzo operativo, pero añade una lectura por grupo de entrada. Indica cuántos contactos siguen en evaluación y cuándo esperas poder revisar la conclusión.
No necesitas atribuir cada minuto con exactitud para empezar. Necesitas una regla que impida comparar un grupo recién llegado con otro ya completado. Explicar el grado de madurez de los datos forma parte de la medición, igual que explicar el evento o el periodo.
Separa la eficiencia de adquisición de la calidad económica
Un CAC más bajo solo es una mejora útil cuando los clientes adquiridos mantienen una calidad económica adecuada al servicio. Compara contribución, permanencia, exigencia de entrega y cobros. Un contrato barato de conseguir puede consumir más recursos o terminar pronto, reduciendo el valor que parecía justificar la inversión inicial.
No traslades una media histórica de retención a todos los segmentos sin comprobarla. Los clientes de una oferta de entrada pueden comportarse de forma distinta de quienes compran un acompañamiento continuado. La comparación gana valor cuando se identifican el origen y la oferta, aunque la muestra todavía obligue a ser prudente.
Mantén separados los ingresos acumulados y la contribución que queda después de entregar. Un contrato de mayor importe puede exigir proveedores, desplazamientos o más horas del equipo. Recuperar el coste de adquisición depende de la parte disponible de esos ingresos y del momento en que se cobran, no solo del precio presentado en la propuesta.
Esta lectura se relaciona con los indicadores que siguen la evolución del negocio. El CAC ayuda a decidir sobre adquisición cuando se contrasta con entrega y continuidad, sin pedirle que resuma por sí solo toda la salud de la empresa.
Utiliza la diferencia para elegir qué corregir
Cuando el CPA y el CAC cuentan historias distintas, identifica el paso en el que aumenta el coste. Puede haber contactos inadecuados, demora en la respuesta, propuestas desalineadas o costes comerciales excesivos. La decisión útil consiste en localizar esa etapa con datos y observación, asignar una mejora concreta y seguir su efecto en el próximo grupo.
Si el coste por contacto se mantiene y sube el coste por cliente, consulta las tasas de paso y los motivos de pérdida. Confirma si cambió el perfil de las solicitudes, la atención o la oferta. Evita culpar automáticamente al anuncio cuando el contacto pasó varios días sin recibir una respuesta útil.
Si la cualificación exige demasiado trabajo, revisa el mensaje y las preguntas de entrada antes de pedir al equipo que haga más reuniones. Si las propuestas no se cierran, examina el diagnóstico y el alcance presentado. El punto de partida es entender dónde se están deteniendo las ventas, manteniendo la relación entre las etapas.
Cierra el informe con una decisión y una persona responsable, además de ambos valores. Saber que el CPA es de diez euros y el CAC de 160 sirve para orientar el siguiente trabajo; llamar a ambos coste del cliente elimina información que el equipo necesita utilizar.