Começa pelo significado da ação contada
Antes de leres um CPA, identifica a ação que está no denominador. Pode ser uma compra, um pedido de contacto ou outro evento configurado como conversão. O nome da coluna não transforma essas ações em clientes: precisas de saber o que aconteceu no negócio depois do evento registado.
Se uma campanha otimiza para formulários submetidos, o custo por conversão corresponde a esse resultado publicitário. Alguns pedidos podem ser repetidos, outros estar fora do âmbito do serviço e outros nunca chegar a uma conversa. A plataforma não consegue tornar todos esses contactos em vendas apenas porque o relatório apresenta uma conversão.
Quando a ação é uma compra, confirma ainda se estás a contar encomendas ou compradores únicos. Um cliente que compra duas vezes pode originar duas ações, mas continua a ser um único cliente. Para medir aquisição, também interessa perceber se já tinha comprado anteriormente.
Usa nomes explícitos no relatório, como custo por pedido de contacto ou custo publicitário por primeira compra confirmada. Esta precisão evita discussões em que marketing e vendas parecem discordar sobre resultados, quando estão apenas a usar a mesma palavra para etapas diferentes.
Para preparar o próximo passo, consulta Geração de leads para empresas de serviços.
Define o perímetro do CAC antes de fazer contas
Um CAC operacional útil divide os custos de aquisição definidos pelo número de novos clientes correspondentes. Esse perímetro pode incluir publicidade, produção, ferramentas, trabalho comercial e comissões. Mantém a regra visível e consistente, separando custos de aquisição dos custos de entregar o serviço ou acompanhar clientes já existentes.
Não existe vantagem em apresentar um número aparentemente completo se não sabes como foi construído. Se uma pessoa passa parte do mês a vender e outra parte a gerir projetos, regista o critério usado para repartir o custo. Uma estimativa assumida é mais útil do que uma precisão inventada ao cêntimo.
Também podes manter duas leituras: custo de aquisição apenas em publicidade e custo de aquisição com o esforço comercial relevante. A primeira ajuda a acompanhar campanhas; a segunda aproxima a decisão da operação. Dá-lhes nomes diferentes para que uma melhoria num relatório não esconda trabalho acrescentado noutro departamento.
O mesmo cuidado aplica-se a agências, conteúdos e ferramentas partilhadas. Escolhe um critério razoável de afetação e mantém uma nota sobre as suas limitações. O objetivo é conseguir comparar decisões ao longo do tempo, sem mudar silenciosamente a fronteira dos custos para melhorar o resultado apresentado.
Segue um exemplo do formulário ao cliente
Num exemplo hipotético, uma campanha gasta 1.000 euros e recebe 100 pedidos de contacto. O custo publicitário por pedido é dez euros. Se dez desses contactos se tornam novos clientes, a publicidade custou cem euros por cliente; acrescentar custos comerciais altera novamente o valor que deves usar para decidir.
Suponhamos que o trabalho de qualificação, reuniões e propostas associado a esses contactos representa mais 600 euros. Considerando apenas estas duas parcelas, o custo de aquisição observado é 160 euros por novo cliente: 1.600 divididos por dez. Os dez euros do primeiro relatório continuam corretos, mas respondem a uma pergunta muito diferente.
Agora imagina que outra campanha produz menos contactos pelo mesmo investimento, mas origina o mesmo número de clientes com menos reuniões improdutivas. O custo por contacto pode parecer pior, enquanto o custo completo de aquisição melhora. Esta possibilidade justifica acompanhar qualidade e esforço, em vez de premiar automaticamente o maior volume de formulários.
O exemplo não fornece um limite aceitável para o teu negócio. Esse limite depende da contribuição dos contratos, da retenção e do tempo necessário para recuperar o investimento. É aí que entra o raciocínio sobre quanto podes pagar por uma lead.
Respeita o tempo entre captar e fechar
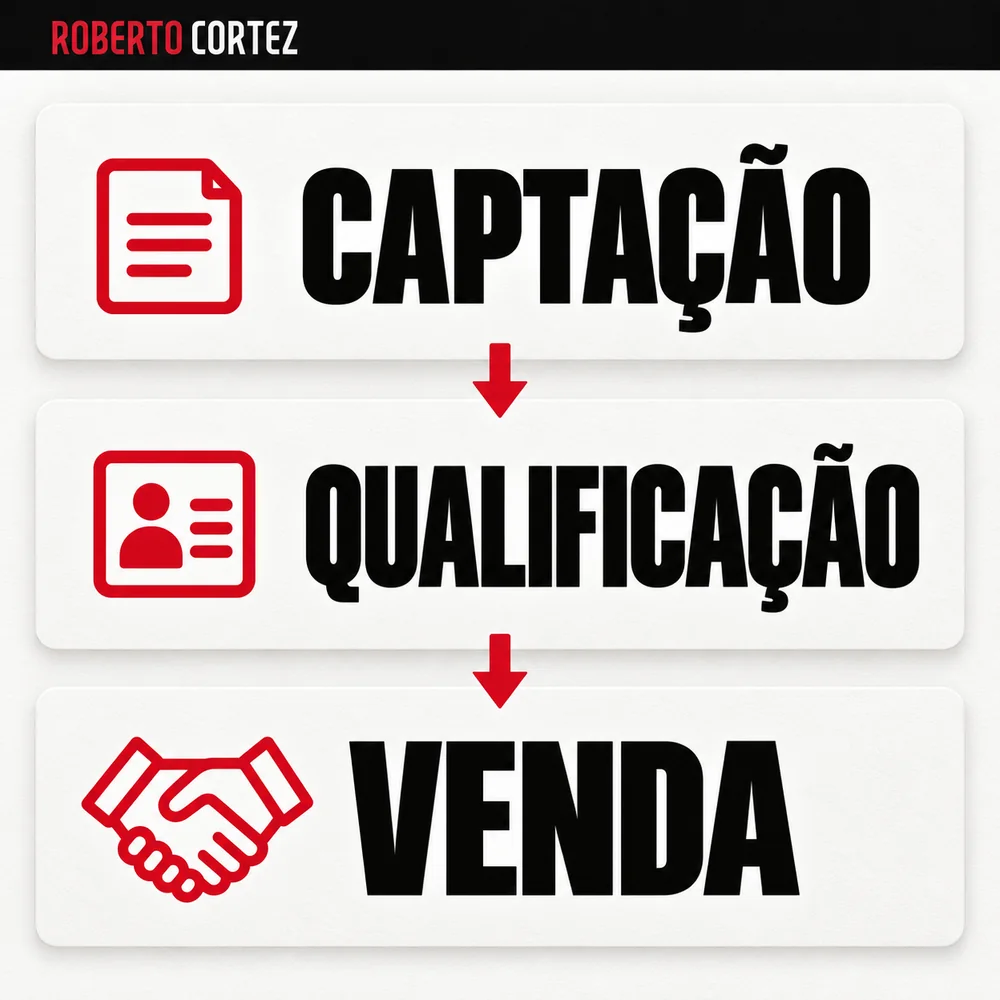
Os custos de hoje podem gerar clientes apenas mais tarde, sobretudo em serviços com várias conversas antes da decisão. Comparar toda a despesa de um mês com os clientes desse mesmo mês pode misturar gerações diferentes de oportunidades. Acompanha também grupos de contactos pela data de entrada e evolução posterior.
Imagina que reforças a publicidade no fim do mês e as propostas demoram algumas semanas a fechar. O CAC mensal pode subir antes de essas oportunidades terem tempo de produzir clientes. Concluir imediatamente que a campanha piorou seria ignorar uma parte conhecida do processo comercial.
O inverso também acontece: um mês com pouca despesa pode beneficiar de oportunidades abertas anteriormente e parecer extraordinário. Mantém a visão mensal para acompanhar o esforço da operação, mas acrescenta uma leitura por grupo de entrada. Indica quantos contactos continuam em avaliação e quando esperas poder rever a conclusão.
Não precisas de atribuir cada minuto com exatidão para começar. Precisas de uma regra que impeça comparar um grupo recém-chegado com outro já concluído. Explicar o grau de maturidade dos dados é parte da medição, tal como explicar o evento ou o período.
Separa eficiência de aquisição e qualidade económica
Um CAC mais baixo só é uma melhoria útil quando os clientes adquiridos mantêm uma qualidade económica adequada ao serviço. Compara contribuição, permanência, exigência de entrega e recebimentos. Um contrato barato de conquistar pode consumir mais recursos ou terminar cedo, reduzindo o valor que parecia justificar o investimento inicial.
Não transportes uma média histórica de retenção para todos os segmentos sem verificar. Clientes de uma oferta de entrada podem comportar-se de forma diferente dos que compram um acompanhamento continuado. A comparação ganha valor quando a origem e a oferta estão identificadas, mesmo que a amostra ainda obrigue a prudência.
Mantém separadas a receita acumulada e a contribuição que fica depois de entregar. Um contrato de maior valor pode exigir fornecedores, deslocações ou mais horas de equipa. Recuperar o custo de aquisição depende da parte disponível dessa receita e do momento em que ela entra, não apenas do preço apresentado na proposta.
Esta leitura liga-se aos indicadores que acompanham a evolução do negócio. O CAC ajuda a decidir sobre aquisição quando é confrontado com entrega e continuidade, sem lhe pedir que resuma sozinho toda a saúde da empresa.
Usa a diferença para escolher o que corrigir
Quando o CPA e o CAC contam histórias diferentes, identifica a passagem onde o custo aumenta. Pode haver contactos inadequados, demora na resposta, propostas desalinhadas ou custos comerciais excessivos. A decisão útil é localizar essa etapa com dados e observação, atribuir uma melhoria concreta e acompanhar o efeito no grupo seguinte.
Se o custo por contacto se mantém e o custo por cliente sobe, consulta as taxas de passagem e os motivos de perda. Confirma se houve mudança no perfil dos pedidos, no atendimento ou na oferta. Evita culpar automaticamente o anúncio quando o contacto ficou vários dias sem uma resposta útil.
Se a qualificação exige demasiado trabalho, revê a mensagem e as perguntas de entrada antes de pedir à equipa que faça mais reuniões. Se as propostas não fecham, examina o diagnóstico e o âmbito apresentado. O ponto de partida é perceber onde as vendas estão a parar, mantendo a relação entre as etapas.
Fecha o relatório com uma decisão e um responsável, além dos dois valores. Saber que o CPA é dez euros e o CAC é 160 euros serve para orientar o trabalho seguinte; chamar a ambos custo do cliente apenas retira informação que a equipa precisa de usar.