He tenido que buscar alternativas para dejar de aceptar relaciones comerciales que no encajaban con mi forma de trabajar. Esa libertad exige preparación: poder pagar las cuentas mientras encuentras otro camino forma parte de la decisión. Una cartera concentrada hace que este trabajo sea especialmente importante, incluso cuando el mayor cliente está satisfecho y la relación funciona bien.
Mide la dependencia más allá del peso en la facturación
Empieza por entender cuánto depende de ese cliente en ingresos, contribución, cobros y utilización del equipo. Estas dimensiones responden a preguntas diferentes y pueden mostrar exposiciones distintas. Una cuenta con mucha facturación también puede consumir muchos recursos, mientras que otra aparentemente menor puede financiar una parte importante de los costes que continúan después de terminar el trabajo.
Elige un periodo que represente la actividad real y compara al cliente con el conjunto del negocio durante ese mismo intervalo. Si mezclas un proyecto extraordinario con los ingresos habituales de otros clientes, puedes interpretar un pico temporal como una dependencia permanente. Registra también lo que ya está contratado para el periodo siguiente.
La participación en la facturación ayuda a localizar la concentración, pero no describe por sí sola el impacto de una salida. Identifica los costes directamente asociados a la entrega y la contribución que queda para sostener la estructura. No confundas esa contribución con beneficio: existen costes comunes y otros compromisos que siguen necesitando cobertura.
Observa después los cobros. Un cliente puede tener mucho peso en las ventas y pagar con un calendario distinto de aquel en el que necesitas financiar la ejecución. Trabajar con medias mensuales puede ocultar esa diferencia, especialmente cuando el equipo ya está trabajando y el pago depende de una entrega posterior.
En un ejemplo hipotético, una empresa de servicios tiene una cuenta que necesita especialistas externos únicamente durante cada proyecto. Otra cuenta utiliza principalmente equipo permanente y herramientas ya contratadas. Perder los mismos ingresos en cualquiera de ellas no liberaría los mismos recursos ni produciría la misma presión sobre los pagos siguientes.
El resultado de este análisis debe ser una descripción verificable de la exposición. En lugar de escribir solamente “cliente muy importante”, identifica qué parte de la actividad, la contribución y los cobros depende de él. Esa descripción permite discutir alternativas concretas sin convertir un porcentaje aislado en una regla universal sobre lo que resulta aceptable.
Simula la salida respetando el calendario de compromisos
Construye un escenario en el que el contrato termine en la primera fecha plausible y observa qué ocurre después. Separa cobros confirmados, importes todavía inciertos y pagos que siguen siendo exigibles. La utilidad de este ejercicio consiste en situar decisiones y necesidades en el tiempo, sin suponer que todos los ingresos desaparecen inmediatamente o que todos los costes terminan juntos.
Parte de lo que está realmente acordado: trabajos en curso, entregas pendientes, calendario de facturación y condiciones de pago. Confirma los supuestos con quienes siguen el contrato y las cuentas. Si alguna condición de salida admite una interpretación dudosa, esa duda necesita aclararse antes de utilizarla para apoyar una decisión operativa sobre la empresa.
Organiza los movimientos previstos por la fecha en que pueden ocurrir. Una factura emitida no es dinero ya disponible, y una propuesta en negociación tampoco sustituye a un cobro confirmado. Identifica por separado lo que depende de cobro, aprobación, renovación o finalización del trabajo para no presentar posibilidades como recursos que ya están asegurados.
En la empresa ficticia, la salida podría liberar tiempo de los especialistas externos, pero dejar pagos correspondientes al trabajo ya realizado. El equipo permanente seguiría disponible y seguiría teniendo costes. La pregunta útil pasa a ser cuándo aparece la diferencia entre entradas y salidas y qué opciones siguen existiendo antes de llegar a ese momento.
Trabaja con escenarios explícitamente diferentes. Puedes comparar una salida al término previsto con una reducción parcial del alcance, siempre que cada hipótesis tenga una razón plausible y supuestos claros. No asignes probabilidades inventadas solo para producir una media que parezca rigurosa; mantén visible lo que cambia entre un escenario y otro.
Este ejercicio debe revisarse con los datos financieros reales y con quienes los conocen. El objetivo es preparar decisiones sobre capacidad, gastos y captación, sin elegir reservas o financiación mediante una regla genérica. Cuando sabes qué compromisos permanecen, puedes evaluar las alternativas comerciales con mucha más precisión y con su calendario claramente identificado.
Descubre qué recursos puedes reutilizar con otros clientes
Identifica las personas, conocimientos, herramientas y rutinas dedicados a la cuenta y distingue qué puede servir para otros proyectos. La capacidad liberada solo se convierte en una alternativa cuando corresponde a trabajo que alguien quiere comprar y que el equipo puede entregar. Comprueba dependencias, preparación necesaria y límites de utilización antes de considerar esa capacidad como ingresos futuros disponibles.
Empieza por la naturaleza del trabajo. Un equipo puede conocer muy bien el proceso específico de un cliente y necesitar adaptación para atender otro contexto. Reconocer esa diferencia permite preparar la transición con antelación, sin disminuir el valor de las personas ni suponer que todas las horas disponibles pueden venderse inmediatamente en el mercado.
Separa los métodos generales de los materiales que pertenecen a la relación concreta. La experiencia adquirida puede mejorar la organización del trabajo futuro; los documentos, datos, accesos y contenidos del cliente no pasan automáticamente a ser material comercial reutilizable. Aclara esas fronteras antes de construir demostraciones, propuestas o ejemplos de entrega para otras empresas.
En la empresa hipotética, el trabajo para el cliente mayor puede haber desarrollado competencia para organizar peticiones y aprobaciones. Esa competencia puede interesar a otras empresas, pero la propuesta necesita responder a sus propias necesidades. Copiar el proceso completo trasladaría también decisiones que solo tenían sentido dentro de la organización original y su contexto concreto.
Comprueba también las dependencias internas. Si una sola persona conoce la configuración necesaria para entregar el servicio, la salida de la cuenta no resuelve esa fragilidad. Documentar el trabajo y distribuir conocimiento puede aumentar la capacidad de adaptación, siempre que se reserve tiempo para hacerlo mientras continúa la operación actual y sus entregas comprometidas.
La relación entre capacidad y demanda forma parte de hacer crecer un negocio online prestando atención al margen y al equipo. Antes de prometer que sustituyes el contrato, define qué puedes vender, a quién y con qué preparación. Una lista de horas libres todavía no responde a esas preguntas sobre el trabajo futuro.
Busca alternativas que reduzcan la exposición compartida
Diversificar exige entender si los nuevos clientes aportan dependencias diferentes o repiten la misma vulnerabilidad. Observa quién decide, de dónde llegan las solicitudes y qué acontecimientos pueden afectar a varias cuentas simultáneamente. Aumentar el número de contratos puede distribuir ingresos, pero la autonomía del negocio también depende de las relaciones y condiciones que sostienen esos contratos en la práctica.
Imagina que la empresa ficticia consigue varias marcas pertenecientes al mismo grupo. Empieza a emitir más facturas a entidades diferentes, pero una decisión central puede afectar a todas las relaciones. Para evaluar la concentración interesa conocer esa conexión, en lugar de contar únicamente los nombres que aparecen en la lista de clientes como fuentes independientes.
El mismo cuidado sirve para el origen comercial. Si todos los proyectos llegan a través de una única colaboración, existe una dependencia en esa entrada aunque los clientes finales sean distintos. La preparación puede incluir desarrollar otra forma de llegar al mercado, manteniendo la colaboración actual y respetando los compromisos existentes entre las partes.
No necesitas entrar en todos los sectores para buscar alternativas. Un cambio demasiado amplio puede obligar a aprender varios contextos a la vez y debilitar la entrega. Empieza por necesidades próximas a la competencia que ya existe, comprobando si hay demanda y si el equipo puede responder sin reconstruir toda la operación para cada oportunidad.
Elige alternativas con criterios comerciales completos: necesidad reconocida, capacidad de entrega, contribución esperada y condiciones de colaboración. Aceptar cualquier trabajo para reducir el peso relativo del mayor cliente puede añadir ingresos y, al mismo tiempo, aumentar esfuerzo y fragilidad. La distribución de la cartera necesita mejorar el funcionamiento del negocio, además de modificar sus porcentajes.
Registra por qué cada alternativa reduce la exposición. Puede diversificar al decisor, el tipo de necesidad o el origen de las solicitudes. Esa explicación permite revisar la elección más adelante y evita que “tener más clientes” sustituya al análisis de cómo se comportan realmente esas relaciones en conjunto cuando cambia una circunstancia relevante del mercado.
Mantén activa la captación mientras la cuenta principal funciona
Reserva capacidad comercial para crear alternativas antes de necesitar sustituir ingresos con urgencia. Define quién busca oportunidades, quién responde y cómo evalúas el progreso, sin comprometer la entrega al cliente actual. El trabajo debe producir conversaciones y propuestas cualificadas, con evidencia de interés y condiciones reales para avanzar, en lugar de depender de intenciones vagas de vender más.
La recurrencia es una característica que valoro en los negocios porque reduce la necesidad de empezar de nuevo toda la captación con cada entrega. Eso no significa que una relación recurrente vaya a renovarse para siempre. Cuidar la continuidad y mantener actividad comercial son responsabilidades que necesitan coexistir en la gestión de una cartera de clientes.
Decide cuánto trabajo comercial puede soportar la operación y protege ese espacio. Si toda la disponibilidad queda absorbida por la cuenta principal, la diversificación se aplaza siempre hasta una semana más tranquila. Puede ser necesario revisar prioridades internas o la forma de responder a peticiones, preservando aquello que se ha acordado con el cliente actual.
El embudo de leads de un negocio de servicios debe permitir distinguir contactos, oportunidades y propuestas con próximos pasos confirmados. Esa separación importa especialmente cuando buscas reducir concentración. Una lista larga de nombres no representa la misma alternativa que conversaciones donde ya se han discutido la necesidad, el decisor y la posibilidad de avanzar.
No cuentes una propuesta como ingresos de sustitución solo porque la reunión haya ido bien. Registra qué falta por ocurrir, quién participa en la decisión y cuándo existe un próximo paso acordado. Si esa información todavía no existe, mantén la oportunidad en seguimiento sin utilizarla para justificar compromisos que después resultaría difícil revertir.
La captación también necesita respetar la capacidad de incorporación. Vender varios proyectos que empiezan al mismo tiempo puede crear una dificultad diferente de la concentración original. Prepara cómo recibes a los nuevos clientes, qué información necesitas de ellos y qué trabajo puede comenzar, para que la alternativa comercial sea compatible con una entrega cuidada.
Sigue la relación sin convertir la preparación en desconfianza
Continúa trabajando bien con el cliente principal e intenta comprender cambios en sus necesidades, prioridades y decisiones. Preparar alternativas es una responsabilidad de gestión interna compatible con una relación profesional de confianza. Utiliza señales observables para orientar conversaciones y actualizaciones del plan, distinguiendo dificultades puntuales, cambios en evaluación y decisiones de continuidad que el cliente ya ha comunicado.
Una reunión aplazada no demuestra por sí sola que el contrato esté en riesgo. Busca contexto antes de interpretar: puede existir una reorganización, una indisponibilidad temporal o una prioridad más urgente. Lo que interesa es entender si ha cambiado alguna condición relevante para el trabajo y si hay decisiones que necesitan tomarse a partir de ello.
Pregunta qué espera el cliente de la siguiente fase y quién participa en esa evaluación. Las respuestas ayudan a alinear la entrega e identificar necesidades reales, sin pedir garantías que la otra parte no puede dar. Si la continuidad depende de una decisión todavía pendiente, registra esa condición claramente en la planificación para evitar convertirla en una suposición.
El seguimiento también debe dar visibilidad al valor entregado. En la retención de clientes de servicios, comunicar ayuda a interpretar el trabajo y corregir dificultades. Utiliza esa proximidad para mejorar la colaboración, manteniendo separado el análisis interno de la exposición de la empresa a cada cuenta. Ambas actividades importan, pero responden a preguntas diferentes.
Evita intentar asegurar permanencia mediante concesiones que no puedes sostener. Si aparece una petición adicional, evalúa alcance, capacidad y condiciones antes de responder. La importancia financiera de un cliente hace que la decisión sea más exigente; no transforma automáticamente cualquier petición en una obligación que el equipo deba absorber sin discutir el trabajo y los recursos necesarios.
Cuando existe un cambio confirmado, actualiza el escenario con los hechos disponibles. Una reducción del alcance puede liberar recursos diferentes de una salida completa, y una renovación puede incluir condiciones nuevas. El plan necesita acompañar esa realidad, preservando la relación y la responsabilidad sobre aquello que todavía tienes que entregar según lo acordado entre las partes.
Define acciones y responsables antes de que llegue la urgencia
Transforma el análisis en un conjunto breve de acciones con responsables, condiciones de ejecución y fechas de revisión. Distingue lo que debe comenzar ya de aquello que solo tiene sentido ante un cambio confirmado. Esta preparación reduce decisiones improvisadas y ayuda al equipo a responder coordinadamente, sin tratar una hipótesis de salida como si ya fuera un acontecimiento.
Algunas acciones pueden ser útiles en cualquier escenario: actualizar el registro de compromisos, organizar conocimiento y mantener oportunidades en seguimiento. Otras dependen de información adicional o de una decisión comercial. Separarlas permite avanzar en lo que mejora la preparación sin crear perturbaciones innecesarias en la operación o en la relación con el cliente actual.
Define quién mantiene la información financiera, quién sigue la cuenta y quién desarrolla alternativas. Estas funciones pueden concentrarse en pocas personas, pero necesitan ser explícitas. Si cada una supone que otra se está ocupando del asunto, la existencia de un documento no se traduce en preparación efectiva ni en trabajo del que alguien se responsabilice.
Establece también condiciones para volver a decidir. Un cambio comunicado en el alcance, un retraso relevante o una oportunidad nueva concreta pueden justificar revisar el plan. Cada condición debe conducir a un análisis proporcionado, evitando respuestas automáticas que traten acontecimientos diferentes como si siempre tuvieran el mismo significado para la cuenta y el negocio.
El equipo necesita información suficiente para trabajar, presentada con contexto. Puedes explicar la intención de distribuir mejor la cartera y preparar capacidad sin anunciar una pérdida que no ha ocurrido. Cuando existe una decisión confirmada que afecta al trabajo, la comunicación debe acompañar al plan y a las responsabilidades de ejecución de las personas implicadas.
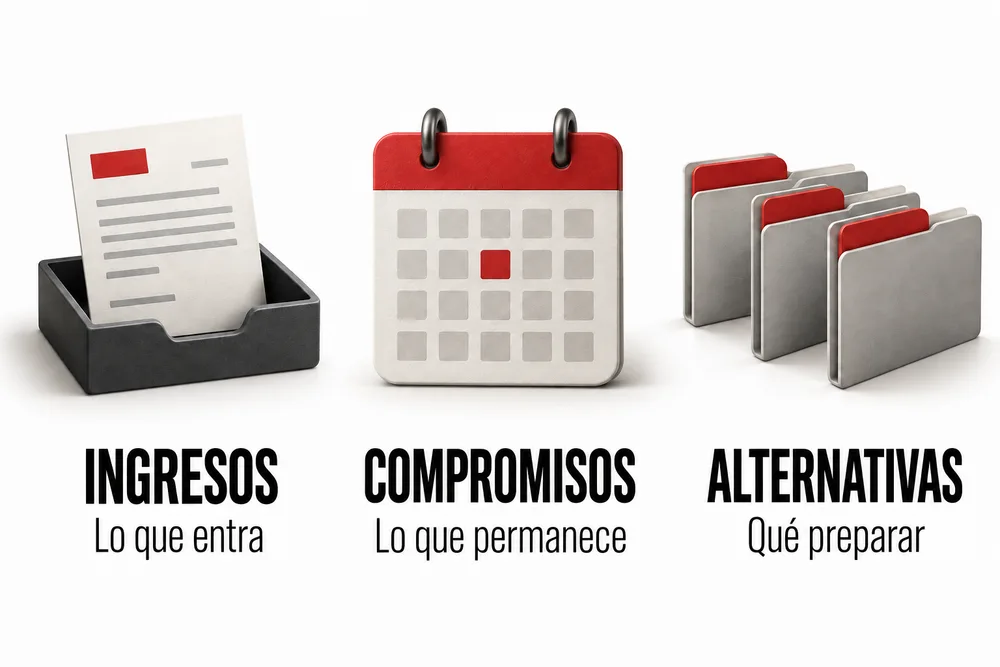
Mantén la preparación lo bastante sencilla como para utilizarla. Un registro con exposición, compromisos, alternativas y próximos pasos puede ser más útil que una presentación extensa sin responsable. La pregunta final de cada revisión debe ser concreta: qué decisión ha quedado más clara y qué trabajo va a suceder por ella antes de volver a revisar.
Revisa si la autonomía del negocio está aumentando realmente
Evalúa el progreso por la capacidad de continuar operando ante cambios, además de la distribución porcentual de los ingresos. Comprueba si existen alternativas comerciales más sólidas, compromisos conocidos y recursos utilizables en otros trabajos. La concentración puede variar mientras el negocio crece; importa comprender esa variación y decidir con información actual, sin perder de vista la calidad de las relaciones.
Si la participación del mayor cliente disminuye porque entran proyectos poco rentables, puede que la autonomía no haya mejorado. Vuelve a observar contribución, carga operativa y calendario de cobros. El crecimiento de la facturación necesita interpretarse junto con las responsabilidades que añade a la empresa y al equipo, incluyendo trabajo que puede dificultar otros compromisos.
También puede ocurrir que la cuenta principal crezca mientras preparas alternativas. Eso no invalida automáticamente el trabajo realizado, pero cambia la exposición que estás evaluando. Actualiza los datos y decide si la capacidad comercial, la organización interna y los compromisos siguen siendo adecuados para la nueva dimensión de la relación y sus exigencias operativas.
Busca evidencia de preparación real: conocimiento accesible, oportunidades cualificadas, entregas organizadas y decisiones apoyadas en información actual. Estos elementos permiten responder mejor aunque no se produzca ninguna salida. El trabajo tiene valor porque mejora la gestión del negocio, y no solo porque protege frente a un escenario concreto que te preocupa que pueda ocurrir más adelante.
La decisión puede beneficiarse de un plan de crecimiento para el negocio de servicios que conecte captación, capacidad y seguimiento. La prioridad será diferente según la dependencia esté principalmente en la entrada comercial, la ejecución o los cobros. Identificar esa diferencia ayuda a elegir una intervención con una consecuencia práctica sobre el funcionamiento de la empresa.
Un cliente importante puede seguir siendo una buena relación y una parte relevante del futuro de la empresa. Preparar la continuidad permite cuidar esa relación con más claridad sobre tus propios límites y alternativas. El resultado buscado es poder decidir con responsabilidad, antes de que la urgencia limite las opciones disponibles para ti y para tu equipo.