Já tive de procurar alternativas para deixar de aceitar relações comerciais desalinhadas com a forma como quero trabalhar. Essa liberdade exige preparação: conseguir pagar as contas enquanto encontras outro caminho faz parte da decisão. Uma carteira concentrada torna esse trabalho especialmente importante, mesmo quando o maior cliente está satisfeito e a relação funciona bem.
Mede a dependência para além do peso na faturação
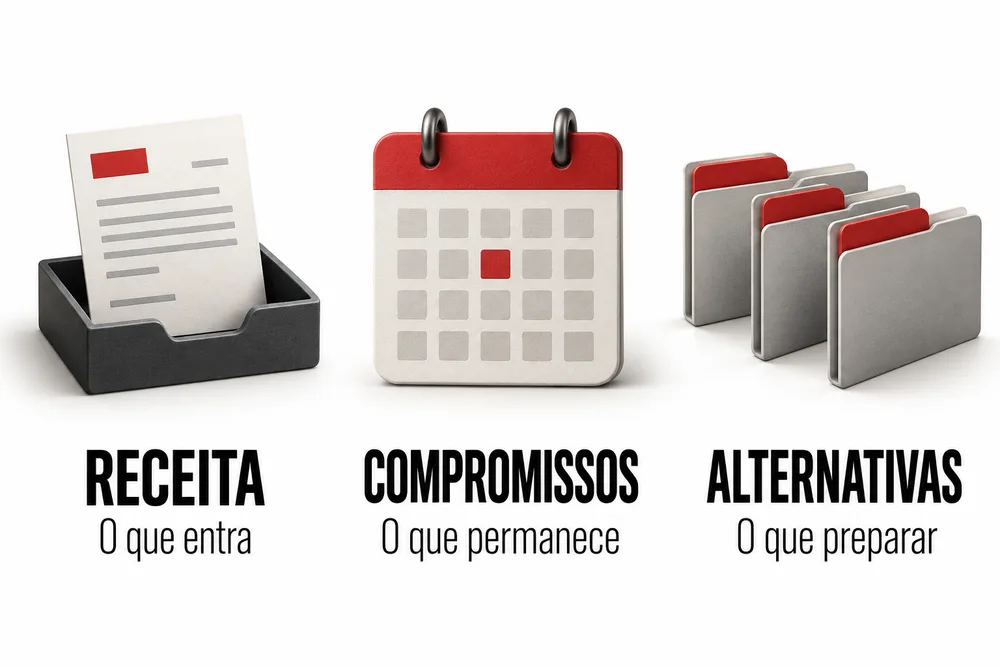
Começa por perceber quanto depende desse cliente em receita, contribuição, recebimentos e utilização da equipa. Estas dimensões respondem a perguntas diferentes e podem apontar para exposições distintas. Uma conta com muita faturação pode consumir também muitos recursos, enquanto outra aparentemente menor pode financiar uma parte importante dos custos que continuam depois de o trabalho terminar.
Escolhe um período que represente a atividade real e compara o cliente com o conjunto do negócio nesse mesmo intervalo. Se misturares um projeto extraordinário com a receita habitual de outros clientes, podes interpretar um pico temporário como uma dependência permanente. Regista também o que já está contratado para o período seguinte.
A participação na faturação ajuda a localizar a concentração, mas não descreve sozinha o impacto de uma saída. Identifica os custos diretamente associados à entrega e a contribuição que sobra para suportar a estrutura. Não confundas essa contribuição com lucro: existem custos comuns e outros compromissos que continuam a precisar de cobertura.
Olha depois para os recebimentos. Um cliente pode ter grande peso nas vendas e pagar num calendário diferente daquele em que precisas de suportar a execução. Trabalhar com médias mensais pode esconder essa diferença, sobretudo quando a equipa já está a trabalhar e o pagamento depende de uma entrega posterior.
Num exemplo hipotético, uma empresa de serviços tem uma conta que exige especialistas externos apenas durante cada projeto. Outra conta usa sobretudo equipa permanente e ferramentas já contratadas. Perder a mesma receita em qualquer uma delas não libertaria os mesmos recursos nem produziria a mesma pressão sobre os pagamentos seguintes.
O resultado desta análise deve ser uma descrição verificável da exposição. Em vez de escrever apenas “cliente muito importante”, identifica que parte da atividade, da contribuição e dos recebimentos depende dele. Essa descrição permite discutir alternativas concretas sem transformar uma percentagem isolada numa regra universal sobre o que é aceitável.
Simula a saída respeitando o calendário dos compromissos
Constrói um cenário em que o contrato termina na primeira data plausível e observa o que acontece depois. Separa recebimentos confirmados, montantes ainda incertos e pagamentos que permanecem devidos. A utilidade deste exercício está em localizar decisões e necessidades no tempo, sem presumir que toda a receita desaparece de imediato ou que todos os custos podem acabar juntos.
Parte do que está efetivamente acordado: trabalhos em curso, entregas pendentes, calendário de faturação e condições de pagamento. Confirma os pressupostos com quem acompanha o contrato e as contas. Se uma condição de saída tiver interpretação duvidosa, essa dúvida precisa de ser esclarecida antes de suportar uma decisão operacional.
Organiza os movimentos previstos pela data em que podem acontecer. Uma fatura emitida não é dinheiro já disponível, e uma proposta em negociação também não substitui um recebimento confirmado. Identifica separadamente aquilo que depende de cobrança, aprovação, renovação ou conclusão de trabalho para não apresentar possibilidades como recursos assegurados.
Na empresa fictícia, a saída poderia libertar tempo dos especialistas externos, mas deixar pagamentos relativos ao trabalho já executado. A equipa permanente continuaria disponível e continuaria a ter custos. A pergunta útil passa a ser quando surge a diferença entre entradas e saídas e que escolhas ainda existem antes desse momento.
Trabalha com cenários explicitamente diferentes. Podes comparar uma saída no termo previsto com uma redução parcial do âmbito, desde que cada hipótese tenha uma razão plausível e pressupostos claros. Não atribuas probabilidades inventadas só para produzir uma média que pareça rigorosa; mantém visível o que muda de cenário para cenário.
Este exercício deve ser revisto com os dados financeiros reais e com quem os conhece. O objetivo é preparar decisões sobre capacidade, despesas e aquisição, sem escolher reservas ou financiamento por uma regra genérica. Quando sabes quais os compromissos que permanecem, consegues avaliar alternativas comerciais com muito mais precisão.
Descobre que recursos consegues reutilizar noutros clientes
Mapeia pessoas, conhecimentos, ferramentas e rotinas dedicados à conta e distingue o que pode servir outros projetos. A capacidade libertada só se torna uma alternativa quando corresponde a trabalho que alguém quer comprar e que a equipa consegue entregar. Verifica dependências, preparação necessária e limites de utilização antes de contar essa capacidade como receita futura disponível.
Começa pela natureza do trabalho. Uma equipa pode conhecer muito bem o processo específico de um cliente e precisar de adaptação para servir outro contexto. Reconhecer essa diferença permite preparar a transição com antecedência, sem diminuir o valor das pessoas nem presumir que todas as horas disponíveis são imediatamente vendáveis.
Separa os métodos gerais dos materiais que pertencem à relação concreta. A experiência adquirida pode melhorar a forma de organizar trabalho futuro; documentos, dados, acessos e conteúdos do cliente não passam automaticamente a ser material comercial reutilizável. Clarifica essas fronteiras antes de construir demonstrações, propostas ou exemplos de entrega para outras empresas.
Na empresa hipotética, o trabalho para o cliente maior pode ter desenvolvido competência em organizar pedidos e aprovações. Essa competência pode interessar a outras empresas, mas a proposta precisa de responder às suas próprias necessidades. Copiar o processo inteiro transportaria também decisões que só faziam sentido na organização original.
Verifica ainda as dependências internas. Se apenas uma pessoa conhece a configuração necessária para entregar o serviço, a saída da conta não resolve essa fragilidade. Documentar o trabalho e distribuir conhecimento pode aumentar a capacidade de adaptação, desde que haja tempo reservado para o fazer enquanto a operação atual continua.
A ligação entre capacidade e procura faz parte de crescer um negócio online com atenção à margem e à equipa. Antes de prometer que substituis o contrato, define o que podes vender, a quem e com que preparação. Uma lista de horas livres ainda não responde a essas perguntas.
Procura alternativas que reduzam a exposição comum
Diversificar exige perceber se os novos clientes trazem dependências diferentes ou repetem a mesma vulnerabilidade. Observa quem decide, de onde vêm os pedidos e que acontecimentos podem afetar várias contas em simultâneo. Aumentar o número de contratos pode distribuir receita, mas a autonomia do negócio depende também das relações e condições que sustentam esses contratos.
Imagina que a empresa fictícia conquista várias marcas pertencentes ao mesmo grupo. Passa a emitir mais faturas para entidades diferentes, mas uma decisão central pode afetar todas as relações. Para avaliar a concentração, interessa conhecer essa ligação e não apenas contar os nomes que aparecem na lista de clientes.
O mesmo cuidado serve para a origem comercial. Se todos os projetos chegam através de uma única parceria, existe uma dependência nessa entrada mesmo com clientes finais distintos. A preparação pode incluir desenvolver outro modo de chegar ao mercado, mantendo a parceria atual e respeitando os compromissos existentes entre as partes.
Não precisas de entrar em todos os setores para procurar alternativas. Uma mudança demasiado ampla pode obrigar a aprender vários contextos de uma vez e enfraquecer a entrega. Começa por necessidades próximas da competência que já existe, verificando se há procura e se a equipa consegue responder sem reconstruir toda a operação.
Escolhe alternativas com critérios comerciais completos: necessidade reconhecida, capacidade de entrega, contribuição esperada e condições de colaboração. Aceitar qualquer trabalho para reduzir o peso relativo do maior cliente pode acrescentar receita e, ao mesmo tempo, aumentar esforço e fragilidade. A distribuição da carteira precisa de melhorar o funcionamento do negócio.
Regista o motivo por que cada alternativa reduz a exposição. Pode diversificar o decisor, o tipo de necessidade ou a origem dos pedidos. Essa explicação permite rever a escolha mais tarde e evita que “ter mais clientes” substitua a análise de como essas relações realmente se comportam em conjunto.
Mantém a aquisição ativa enquanto a conta principal funciona
Reserva capacidade comercial para criar alternativas antes de precisares de substituir receita com urgência. Define quem procura oportunidades, quem responde e como avalias o progresso, sem comprometer a entrega ao cliente atual. O trabalho deve produzir conversas e propostas qualificadas, com evidência de interesse e condições reais de avançar, em vez de depender de intenções vagas de vender mais.
A recorrência é uma característica que valorizo nos negócios, porque reduz a necessidade de começar toda a aquisição novamente a cada entrega. Isso não significa que uma relação recorrente vá renovar para sempre. Cuidar da continuidade e manter atividade comercial são responsabilidades que precisam de coexistir na gestão de uma carteira.
Decide quanto trabalho comercial a operação consegue suportar e protege esse espaço. Se toda a disponibilidade é absorvida pela conta principal, a diversificação fica sempre adiada para uma semana mais tranquila. Pode ser necessário rever prioridades internas ou o modo de responder a pedidos, preservando aquilo que foi acordado com o cliente.
O funil de leads de um negócio de serviços deve permitir distinguir contactos, oportunidades e propostas com próximos passos confirmados. Essa separação interessa especialmente quando procuras reduzir concentração. Uma lista longa de nomes não representa a mesma alternativa que conversas em que a necessidade, o decisor e a possibilidade de avançar já foram discutidos.
Não contes com uma proposta como se fosse receita de substituição só porque a reunião correu bem. Regista o que falta acontecer, quem participa na decisão e quando existe um próximo passo acordado. Se a informação ainda não existe, mantém a oportunidade em acompanhamento sem a usar para justificar compromissos irreversíveis.
A aquisição também precisa de respeitar a capacidade de entrada. Vender vários projetos que começam ao mesmo tempo pode criar uma dificuldade diferente da concentração original. Prepara como recebes os novos clientes, que informação precisas deles e que trabalho pode começar, para que a alternativa comercial seja compatível com uma entrega cuidada.
Acompanha a relação sem transformar preparação em desconfiança
Continua a trabalhar bem com o cliente principal e procura compreender mudanças nas suas necessidades, prioridades e decisões. Preparar alternativas é uma responsabilidade de gestão interna, compatível com uma relação profissional de confiança. Usa sinais observáveis para orientar conversas e atualizações do plano, distinguindo dificuldades pontuais, mudanças em avaliação e decisões de continuidade já comunicadas pelo cliente.
Uma reunião adiada, por si só, não prova que o contrato está em risco. Procura contexto antes de interpretar: pode existir uma reorganização, indisponibilidade temporária ou uma prioridade mais urgente. O que interessa é perceber se mudou alguma condição relevante para o trabalho e se há decisões que precisam de ser tomadas.
Pergunta o que o cliente espera da fase seguinte e quem participa nessa avaliação. As respostas ajudam a alinhar a entrega e a identificar necessidades reais, sem pedir garantias que a outra parte não pode dar. Se a continuidade depende de uma decisão ainda pendente, regista essa condição com clareza no planeamento.
O acompanhamento deve também dar visibilidade ao valor entregue. Na retenção de clientes de serviços, comunicar ajuda a interpretar o trabalho e a corrigir dificuldades. Usa essa proximidade para melhorar a colaboração, mantendo separada a análise interna da exposição que a empresa tem a cada conta.
Evita tentar assegurar permanência através de concessões que não consegues sustentar. Se surge um pedido adicional, avalia âmbito, capacidade e condições antes de responder. A importância financeira de um cliente torna a decisão mais exigente; não transforma automaticamente qualquer pedido numa obrigação que a equipa deve absorver sem discussão.
Quando há uma mudança confirmada, atualiza o cenário com os factos disponíveis. Uma redução de âmbito pode libertar recursos diferentes de uma saída completa, e uma renovação pode incluir condições novas. O plano precisa de acompanhar essa realidade, preservando a relação e a responsabilidade por aquilo que ainda tens de entregar.
Define ações e responsáveis antes de surgir a urgência
Transforma a análise num conjunto curto de ações com responsáveis, condições de execução e datas de revisão. Distingue o que deve começar já daquilo que só faz sentido perante uma mudança confirmada. Essa preparação reduz decisões improvisadas e ajuda a equipa a responder de forma coordenada, sem tratar uma hipótese de saída como se já fosse um acontecimento.
Algumas ações podem ser úteis em qualquer cenário: atualizar o registo de compromissos, organizar conhecimento e manter oportunidades em acompanhamento. Outras dependem de informação adicional ou de uma decisão comercial. Separá-las permite avançar no que melhora a preparação sem criar perturbações desnecessárias na operação e na relação com o cliente.
Define quem mantém a informação financeira, quem acompanha a conta e quem desenvolve alternativas. Estas funções podem estar concentradas em poucas pessoas, mas precisam de ser explícitas. Se cada uma assume que outra está a tratar do assunto, a existência de um documento não se traduz em preparação efetiva.
Estabelece também condições para voltar a decidir. Uma mudança comunicada no âmbito, um atraso relevante ou uma nova oportunidade concreta podem justificar rever o plano. Cada condição deve conduzir a uma análise proporcionada, evitando respostas automáticas que tratem acontecimentos diferentes como se tivessem sempre o mesmo significado.
A equipa precisa de informação suficiente para trabalhar, apresentada com contexto. Podes explicar a intenção de distribuir melhor a carteira e preparar capacidade sem anunciar uma perda que não aconteceu. Quando existe uma decisão confirmada que afeta o trabalho, a comunicação deve acompanhar o plano e as responsabilidades de execução.
Mantém a preparação simples o suficiente para ser utilizada. Um registo com exposição, compromissos, alternativas e próximos passos pode ser mais útil do que uma apresentação extensa sem responsável. A pergunta final de cada revisão deve ser concreta: que decisão ficou mais clara e que trabalho vai acontecer por causa dela?
Revê se a autonomia do negócio está realmente a aumentar
Avalia o progresso pela capacidade de continuar a operar perante mudanças, além da distribuição percentual da receita. Verifica se há alternativas comerciais mais sólidas, compromissos conhecidos e recursos utilizáveis noutros trabalhos. A concentração pode variar enquanto o negócio cresce; o que interessa é compreender essa variação e decidir com informação atual, sem perder de vista a qualidade das relações existentes.
Se a participação do maior cliente diminui porque entram projetos pouco rentáveis, a autonomia pode não ter melhorado. Volta a observar contribuição, carga operacional e calendário de recebimentos. O crescimento da faturação precisa de ser interpretado juntamente com as responsabilidades que esse crescimento acrescenta à empresa e à equipa.
Também pode acontecer que a conta principal cresça enquanto preparas alternativas. Isso não invalida automaticamente o trabalho feito, mas muda a exposição que estás a avaliar. Atualiza os dados e decide se a capacidade comercial, a organização interna e os compromissos continuam adequados à nova dimensão da relação.
Procura evidência de preparação real: conhecimento acessível, oportunidades qualificadas, entregas organizadas e decisões apoiadas em informação atual. Estes elementos permitem responder melhor mesmo que nenhuma saída aconteça. O trabalho tem valor porque melhora a gestão do negócio, e não apenas porque protege contra um cenário específico que receias.
A decisão pode beneficiar de um plano de crescimento para o negócio de serviços que ligue aquisição, capacidade e acompanhamento. A prioridade será diferente conforme a dependência estiver sobretudo na entrada comercial, na execução ou nos recebimentos. Identificar essa diferença ajuda a escolher uma intervenção com consequência prática.
Um cliente importante pode continuar a ser uma boa relação e uma parte relevante do futuro da empresa. Preparar a continuidade permite cuidar dessa relação com mais clareza sobre os teus próprios limites e alternativas. O resultado procurado é poder decidir com responsabilidade, antes de a urgência limitar as escolhas disponíveis.