Começa por definir quem conta como cliente ativo
O cálculo exige uma definição consistente de cliente ativo e duas datas de referência. Decide se estás a acompanhar contratos recorrentes, projetos em execução ou compradores num intervalo. Usa a mesma regra no início e no fim, para que uma mudança administrativa não apareça como aquisição ou abandono.
Num serviço por avença, pode fazer sentido contar contratos em vigor no último dia do mês. Num negócio de projetos pontuais, concluir o trabalho contratado não significa necessariamente perder um cliente. Se misturares estes modelos numa única taxa, podes interpretar uma entrega bem terminada como falha de retenção.
Regista também como tratas pausas, reativações e clientes com vários contratos. Um cliente que acrescenta um serviço aumenta o valor da relação, mas continua a ser uma entidade na contagem de clientes. A informação deve permitir reconhecer essa diferença sem depender da memória de quem faz o relatório.
Escolhe um período compatível com o negócio e conserva as datas nas comparações. Uma taxa mensal e uma taxa anual descrevem exposições diferentes à possibilidade de saída. Não se tornam comparáveis só porque ambas aparecem acompanhadas de um sinal de percentagem.
Para preparar o próximo passo, consulta Negócios de receitas recorrentes.
Separa reposição de crescimento líquido
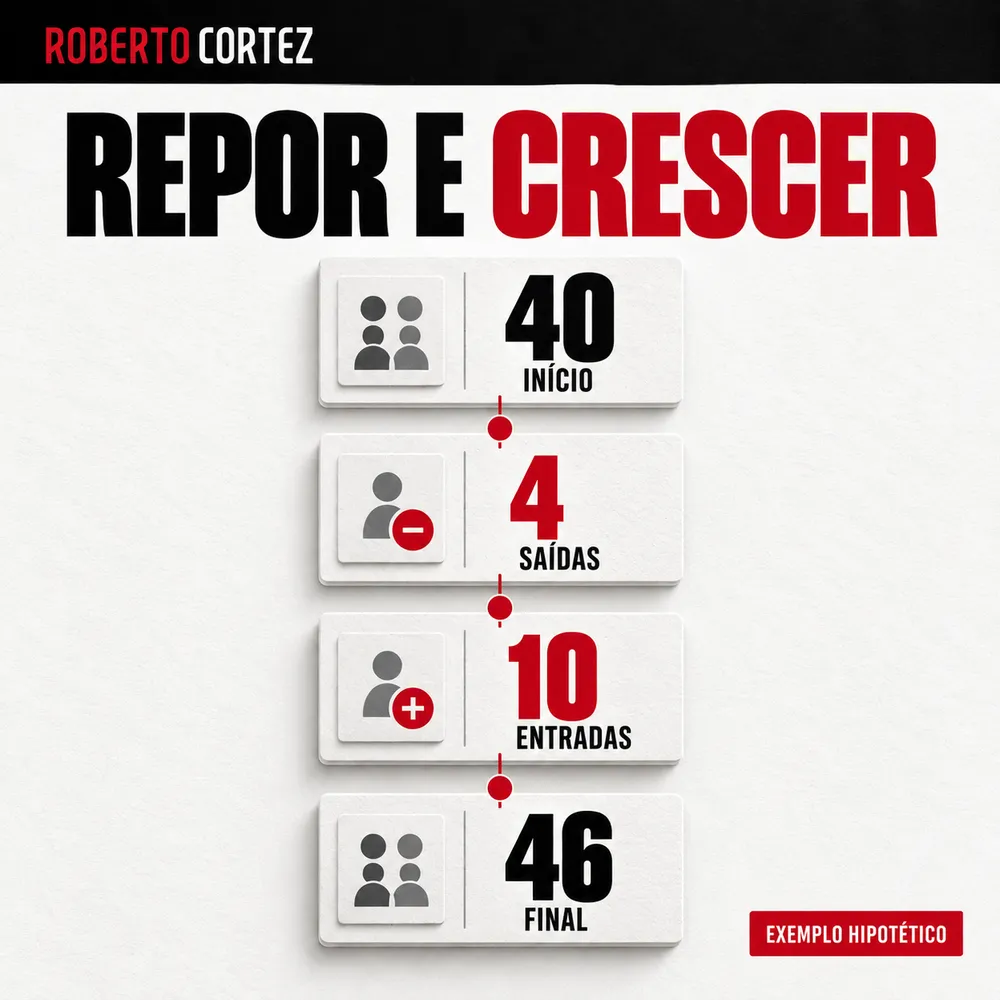
Num exemplo hipotético, uma empresa começa o mês com quarenta clientes, perde quatro e conquista dez que permanecem até ao fecho. Termina com quarenta e seis clientes. Das dez entradas, quatro compensam saídas e seis representam crescimento líquido, mesmo que todas tenham exigido trabalho comercial.
A conta é simples: clientes finais são os clientes iniciais, menos as saídas, mais as entradas. Neste exemplo, quarenta menos quatro mais dez resulta em quarenta e seis. Estamos a assumir que não existem reativações, alterações de classificação ou clientes novos que entram e saem dentro do próprio mês.
Esta distinção muda a leitura de uma meta comercial. Dizer que a equipa trouxe dez clientes descreve aquisição; dizer que a carteira cresceu seis descreve a variação final. As duas afirmações podem estar corretas e, ainda assim, levar a decisões diferentes sobre orçamento, capacidade e acompanhamento.
Se o objetivo fosse apenas terminar com quarenta clientes, seriam necessárias quatro entradas nestas condições. Para terminar com quarenta e seis, seriam necessárias dez. A aquisição cobre primeiro a perda prevista e acrescenta depois o crescimento desejado, quando mantemos as restantes hipóteses deste exemplo.
Compara cenários mantendo o mesmo destino
O efeito da retenção torna-se visível quando comparas quantas entradas são necessárias para atingir a mesma carteira final. No exemplo hipotético, reduzir as saídas de quatro para duas permite chegar aos mesmos quarenta e seis clientes com oito entradas. A diferença corresponde a duas aquisições a menos.
Dos quarenta clientes iniciais, trinta e seis permanecem no primeiro cenário: a retenção desse grupo é noventa por cento no período. No segundo cenário permanecem trinta e oito: noventa e cinco por cento. São percentagens ilustrativas de uma carteira e de um intervalo definidos, não referências de desempenho para qualquer empresa.
Também podes manter as dez entradas e observar o resultado alternativo. Com duas saídas, a carteira terminaria com quarenta e oito clientes. Essa possibilidade só é útil se houver capacidade para os acompanhar, porque uma melhoria comercial pode criar uma pressão operacional que precisa de ser antecipada.
Não transformes o cenário mais favorável numa previsão garantida. Regista a razão para esperar menos saídas e a ação que vais testar. O trabalho de retenção num negócio de serviços ajuda a ligar essa expectativa à entrega, à comunicação e ao valor percebido pelo cliente.
Não confundas número de clientes com receita retida
Uma carteira pode aumentar em número de clientes e perder receita, porque os contratos têm valores diferentes. Faz a conta de clientes para compreender a necessidade de aquisição e acompanha separadamente o valor que saiu, permaneceu ou aumentou. A mesma variação de quantidade pode esconder resultados económicos muito diferentes.
Imagina, ainda de forma hipotética, que sai um contrato grande e entram vários contratos pequenos. A equipa celebra mais clientes, mas pode ter menos receita para pagar a operação. O esforço de integração e comunicação também pode aumentar, mesmo com uma faturação total inferior.
O contrário é igualmente possível: menos clientes, com relações mais adequadas e maior contribuição para suportar a estrutura. Por isso, a taxa de retenção de clientes não responde, sozinha, à pergunta sobre a saúde do negócio. Precisas de conhecer o valor dos contratos e o trabalho que exigem.
Se calculares receita recorrente retida, define igualmente o grupo inicial e o tratamento de aumentos, reduções e cancelamentos. Não chames receita a lucro, nem confundas duração da relação com o seu valor económico. Um cliente que permanece mais tempo pode continuar a exigir uma entrega demasiado cara.
Traduz a meta em esforço comercial e capacidade
A necessidade de novos clientes deve ser ligada ao processo real de venda e à capacidade de entrega. Estima as oportunidades necessárias a partir de taxas observadas em períodos comparáveis, sem tratar contactos como contratos. Depois verifica se a equipa consegue integrar as entradas previstas enquanto serve a carteira existente.
Se a retenção melhora, a empresa pode precisar de menos aquisições para cumprir a mesma meta final. Isso não significa que o orçamento comercial deva descer automaticamente na mesma proporção. Parte dos custos mantém-se, os contactos têm qualidade diferente e o resultado das campanhas pode variar.
Usa a análise de quanto podes pagar por uma lead para relacionar o investimento com a probabilidade de venda e a economia da relação. O custo de uma oportunidade não é o custo de conquistar um cliente. E o dinheiro recebido ao longo do contrato não está necessariamente disponível no momento da aquisição.
Considera ainda o calendário das entradas. Dez clientes distribuídos ao longo do período podem exigir uma organização diferente de dez integrações na mesma semana. A meta deve dizer quando a capacidade é necessária, quem acompanha os novos clientes e como se protegem os compromissos já assumidos.
Revê as saídas antes de aumentar a meta
Antes de pedir mais aquisição à equipa, verifica quanto da meta serve para compensar saídas e quais dessas saídas merecem intervenção. Algumas resultam de falhas corrigíveis; outras correspondem ao fim natural do serviço ou a relações inadequadas. A decisão exige olhar para os motivos, além da contagem mensal.
Mantém um registo simples com carteira inicial, clientes que permaneceram, saídas, entradas e carteira final. Acrescenta o motivo conhecido de cada saída, distinguindo o que o cliente declarou da interpretação da equipa. Se não conheces a razão, regista essa ausência em vez de preencher o campo com uma explicação conveniente.
Revê também os clientes adquiridos recentemente como um grupo separado. Uma carteira antiga estável pode esconder dificuldades na integração de novos contratos. O total final continua útil, mas já não explica onde deves intervir para melhorar a continuidade da relação.
Escolhe os indicadores que mostram se o negócio está a melhorar em função da decisão que tens de tomar. Eu começaria por responder a uma pergunta concreta: do esforço comercial previsto para o próximo período, quanto permite crescer e quanto apenas repõe o que esperamos perder? Essa separação dá utilidade à conta.