Percebe exatamente o que o custo por clique mede
O custo médio por clique resulta da divisão do investimento publicitário pelo número de cliques contabilizados. Mostra quanto pagaste, em média, por essa interação dentro do âmbito escolhido. Não informa, por si só, quantas pessoas chegaram à página, tinham interesse adequado, falaram com a equipa ou se tornaram clientes.
Antes de comparar campanhas, confirma que estás a usar a mesma definição de clique. Uma interação com o anúncio pode não corresponder à visita que queres medir. Escolhe a métrica adequada ao destino pretendido e mantém a mesma regra nas comparações, para não premiar uma campanha por produzir um tipo diferente de interação.
Também precisas de definir o período e o investimento incluído. Se comparas uma semana de promoção com outra sem promoção, há condições que mudaram além do preço do tráfego. Regista essas diferenças e evita apresentar a variação do custo por clique como uma explicação completa para o desempenho comercial.
A métrica continua a ser útil para identificar mudanças que merecem investigação. Um aumento pode justificar olhar para distribuição, mensagem ou concorrência, sem concluir imediatamente que a campanha piorou. Um decréscimo pode ser favorável, desde que não esteja acompanhado por uma deterioração relevante nas etapas seguintes.
Para preparar o próximo passo, consulta Geração de leads para empresas de serviços.
Faz a conta até ao cliente, com denominadores claros
Para relacionar cliques e clientes, acompanha um conjunto definido de visitas ao longo de tempo suficiente para a compra acontecer. O custo publicitário por cliente divide o investimento pelos clientes atribuídos segundo a regra escolhida. Essa atribuição organiza a análise, mas não demonstra que todas as vendas foram causadas pela publicidade.
Num exemplo inteiramente hipotético, duas campanhas gastam 600 euros cada. A primeira obtém 2.000 cliques e quatro clientes atribuídos; a segunda, 600 cliques e seis clientes atribuídos. O custo por clique é de 0,30 euros na primeira e um euro na segunda, enquanto o custo publicitário por cliente é de 150 e 100 euros, respetivamente.
Neste exemplo simplificado, a taxa de cliques que acaba em clientes é de 0,2% na primeira campanha e 1% na segunda. Dividir o custo por clique por essa taxa, expressa em decimal, chega ao mesmo custo por cliente: 0,30 dividido por 0,002 e um dividido por 0,01. A relação depende de usar o mesmo conjunto de dados e a mesma janela de análise.
O exercício não prova que a segunda campanha deva receber todo o orçamento. Ainda falta conhecer o valor desses clientes, a maturidade dos contactos e o que aconteceria com mais investimento. Serve para mostrar por que razão a diferença entre cliques e compradores pode inverter uma conclusão baseada apenas no CPC.
Inclui a qualidade dos contactos e o trabalho comercial
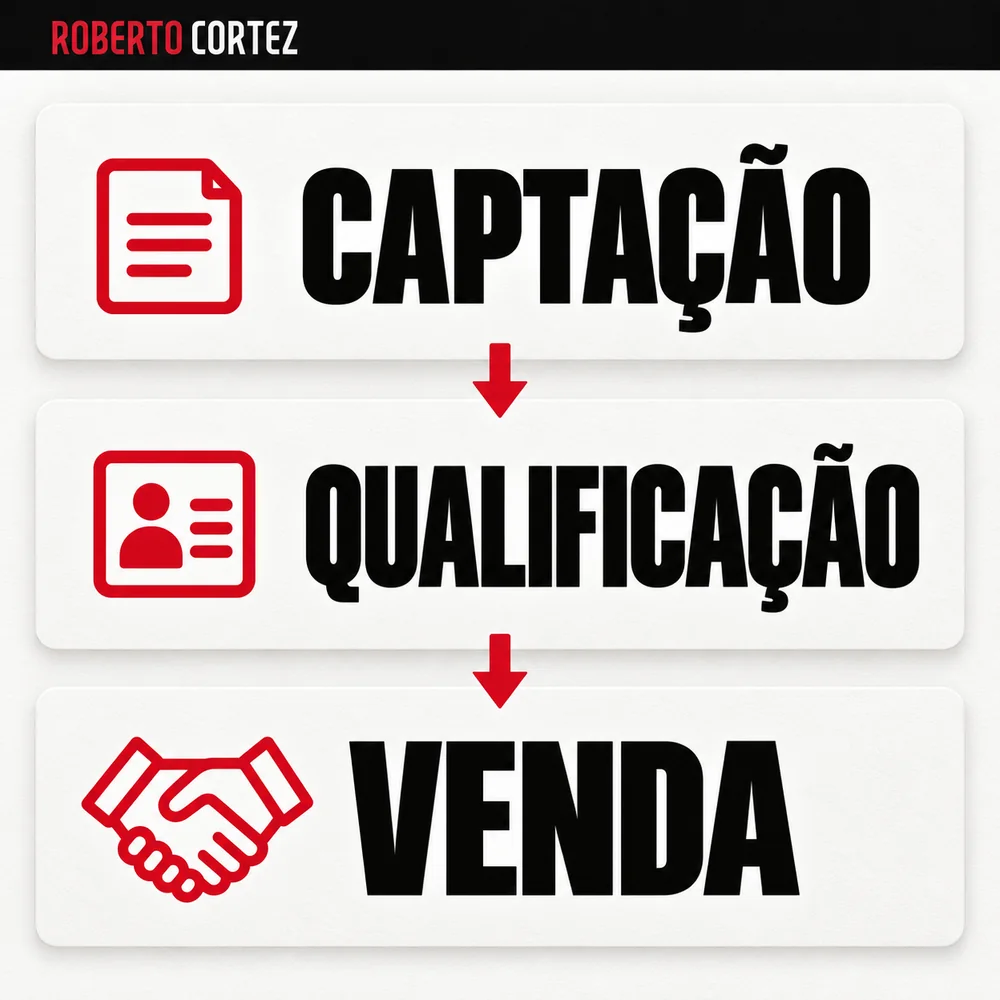
O tráfego também tem consequências no tempo da equipa. Muitos contactos pouco adequados podem exigir triagem, respostas e propostas sem produzir oportunidades proporcionais. Para avaliar esse efeito, observa a adequação dos pedidos, o esforço necessário e a passagem entre etapas, mantendo critérios consistentes para não classificar como mau aquilo que não foi atendido.
Um contacto fora da área de serviço é diferente de um contacto adequado que ficou três dias sem resposta. Nos dois casos pode não existir venda, mas as ações necessárias são diferentes. Se juntares tudo na categoria “lead fraca”, podes alterar a campanha quando precisavas de corrigir distribuição ou acompanhamento comercial.
Define com a equipa o que significa um contacto qualificado e regista motivos objetivos quando não existe adequação. Evita critérios que dependam apenas da opinião de quem respondeu. O trabalho sobre como diagnosticar falta de leads ou falta de vendas ajuda a localizar a etapa que precisa de atenção antes de mudar o investimento.
Ao calcular custos mais completos de aquisição, inclui o trabalho comercial com uma regra explícita. Distingue custos variáveis que aumentam com os contactos de uma repartição de custos fixos da equipa. As duas leituras podem ser úteis, mas respondem a perguntas diferentes e não devem aparecer misturadas sem explicação.
Compara o custo com a contribuição que a venda deixa
Uma venda pode ter um valor elevado e deixar pouco dinheiro disponível depois dos custos necessários à entrega. Por isso, compara a aquisição com a contribuição da venda, definindo o que já foi descontado. A faturação isolada não mostra se existe espaço para publicidade, trabalho comercial, estrutura e resultado final.
Continuando o exemplo hipotético, admite uma contribuição de 120 euros por cliente depois dos custos variáveis de entrega, antes de publicidade e trabalho comercial. Os quatro clientes da primeira campanha deixam 480 euros nessa base; os seis da segunda deixam 720 euros. Depois de descontar os 600 euros de publicidade, restam menos 120 e mais 120 euros, respetivamente.
Esses valores ainda não são lucro líquido. Falta considerar o trabalho comercial que não tenha sido incluído, os custos de estrutura e outros encargos relevantes. Se as campanhas trouxerem clientes com serviços, descontos ou exigências diferentes, nem sequer deves assumir a mesma contribuição média sem verificar os dados.
Compras futuras podem alterar a leitura, mas precisam de evidência e de tempo. Uma expectativa de repetição não equivale a dinheiro recebido, e clientes recentes ainda não revelam todo o seu comportamento. Os critérios para decidir quanto pagar por uma lead devem refletir essas diferenças, em vez de partir de um preço universal aceitável.
Dá tempo às vendas e verifica a ligação entre registos
Uma comparação justa precisa de respeitar o tempo que as pessoas demoram a comprar e a qualidade da medição. Se avalias contactos recentes contra contactos antigos, podes favorecer quem teve mais tempo para converter. Confirma também a ligação entre origem, contacto e venda, identificando duplicados e casos sem atribuição fiável.
Escolhe grupos de contactos que possam ser acompanhados durante períodos comparáveis. Quando o processo comercial ainda está aberto, mostra essa situação em vez de tratar todas as oportunidades como perdidas. Podes acompanhar sinais intermédios, como conversas realizadas ou propostas adequadas, sem os transformar antecipadamente em clientes.
Verifica uma amostra dos percursos reais no sistema comercial. Um formulário repetido pode gerar dois contactos para a mesma pessoa, e uma venda pode aparecer em relatórios de mais de um canal. A reconciliação reduz erros de contagem, embora não resolva sozinha a pergunta sobre o efeito causal de cada campanha.
Também interessa acompanhar cancelamentos, devoluções e pagamentos quando são relevantes para o modelo de negócio. Uma encomenda registada e uma venda recebida podem representar momentos diferentes. Mantém esses estados claros para que o aparente custo por cliente não esconda operações que nunca chegaram a produzir o valor esperado.
Decide com um conjunto pequeno de indicadores ligados
Para decidir sobre investimento, acompanha o custo do tráfego juntamente com adequação, conversão comercial e contribuição. Escolhe poucos indicadores que permitam explicar o percurso e define que mudanças justificam investigação. Assim consegues agir sobre a etapa certa, sem transformar cada oscilação diária do CPC numa ordem para alterar a campanha.
Se os cliques encarecem mas os contactos se tornam mais adequados, observa o resultado completo antes de reagir. Se o tráfego fica mais barato e a equipa recebe pedidos incompatíveis, revê mensagem, público e condições apresentadas. A decisão deve considerar o conjunto, incluindo a capacidade de atender aquilo que a campanha gera.
Uma mudança de orçamento pode ser feita de forma limitada, acompanhando o que acontece às etapas seguintes. Regista a hipótese e os critérios para manter, corrigir ou interromper a alteração. Os indicadores que mostram se o negócio está a melhorar devem ajudar a avaliar essa decisão, com definições que toda a equipa compreenda.